Al 10 novembre 2026, la Legge di Bilancio 2027 non è ancora definitiva. Le agevolazioni descritte in questo articolo sono proposte contenute nel testo in discussione: non sono regole già approvate e potrebbero cambiare.
Per chi sta programmando lavori, il punto è capire quali misure sono ipotizzate, come potrebbero incidere sulle spese e quali verifiche fare prima di prendere impegni.
| Da ricordare — aliquote, limiti e condizioni riportati di seguito vanno verificati alla luce del testo definitivo e dei requisiti applicabili al singolo caso. |
La prima cosa da sapere: il Bonus Casa 2027 è ancora una proposta
Il Disegno di Legge di Bilancio è stato presentato alla Camera come A.C. 3174; il testo principale prosegue l’iter come A.C. 3174-bis. La sua presentazione non equivale all’approvazione della Legge di Bilancio. Durante l’esame parlamentare le misure possono essere confermate, modificate o eliminate. Solo dopo l’approvazione definitiva e la pubblicazione del testo ufficiale sarà possibile conoscere con certezza aliquote, limiti, decorrenze e requisiti applicabili.
In assenza della proroga proposta, secondo la normativa vigente le aliquote dal 2027 scenderebbero dal 50% al 36% per l’abitazione principale e dal 36% al 30% negli altri casi agevolabili. La proposta per il 2027 va quindi distinta dalle regole oggi vigenti: conviene non basare decisioni di spesa su condizioni che potrebbero ancora cambiare.
Bonus Ristrutturazioni 2027: le aliquote proposte
Per il 2027 la proposta prevede di mantenere una detrazione più alta per gli interventi sull’abitazione principale, con una percentuale diversa negli altri casi agevolabili.
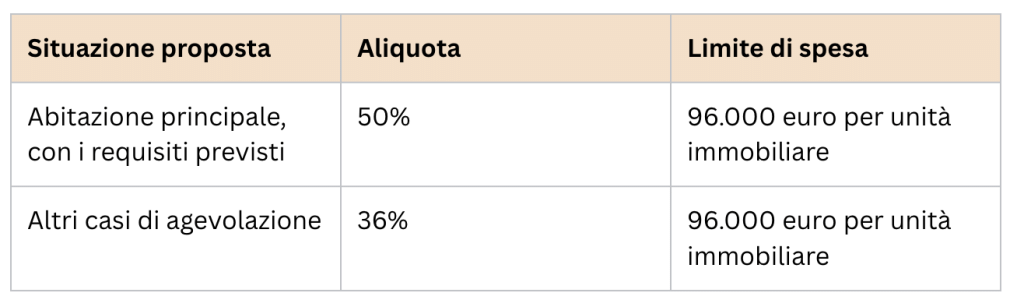
Esempio su 80.000 euro. Se ricorressero tutti i requisiti previsti, con l’aliquota teorica del 50% la detrazione sarebbe pari a 40.000 euro, cioè 4.000 euro annui per dieci anni. Con l’aliquota del 36%, la detrazione teorica sarebbe invece di 28.800 euro, pari a 2.880 euro annui per dieci anni. Si tratta di calcoli teorici, soggetti alla capienza fiscale e agli altri limiti applicabili.
La proposta riserva il 50% alle spese sostenute dal proprietario o dal titolare di un diritto reale di godimento sull’immobile adibito ad abitazione principale, quando ricorrono tutti gli altri requisiti previsti. Tra i diritti reali di godimento che possono rilevare rientrano, ad esempio, usufrutto, uso e abitazione.
Negli altri casi agevolabili l’aliquota proposta è del 36%. La detrazione sarebbe normalmente ripartita in dieci quote annuali. L’importo effettivamente recuperabile dipenderebbe comunque dalle regole definitive, dalla natura delle spese e dalla situazione fiscale del contribuente.
Prima casa e abitazione principale non sono sinonimi.
“Prima casa” riguarda soprattutto le agevolazioni per l’acquisto. “Abitazione principale” è invece l’immobile in cui il contribuente o i suoi familiari dimorano abitualmente, secondo i requisiti previsti. La distinzione può essere decisiva per individuare l’aliquota applicabile.
Ecobonus 2027: un massimale complessivo proposto
Confronto con i precedenti massimali indicativi
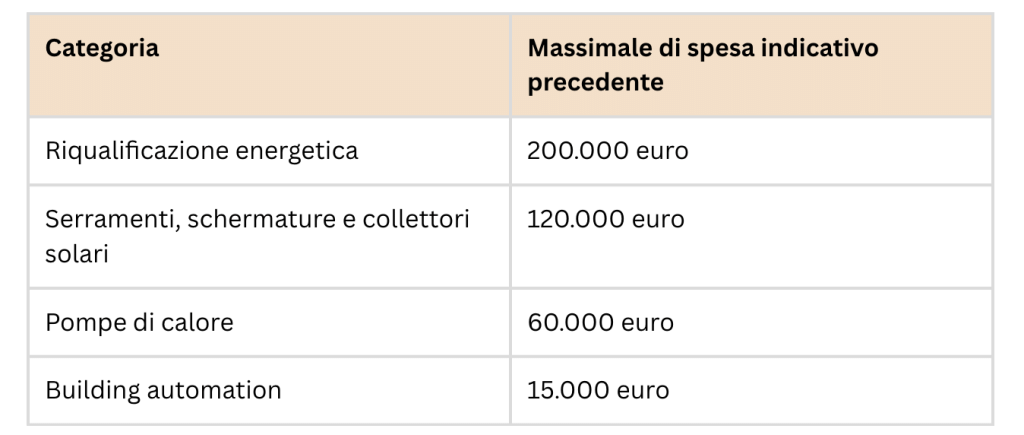
Questi erano massimali di spesa indicativi riferiti a specifiche categorie, non regole definitive per ogni intervento. Il massimale di spesa indica l’importo dei costi considerabile; il massimale di detrazione indica invece il beneficio fiscale teorico ottenibile applicando l’aliquota alla spesa ammessa.
- La proposta indica un’aliquota del 50% per l’abitazione principale e del 36% negli altri casi, alle condizioni previste. Prevede inoltre un limite complessivo di spesa di 96.000 euro per unità immobiliare, autonomo rispetto a quello del Bonus Ristrutturazioni.
- Il nuovo tetto sostituirebbe i massimali oggi differenziati per tipologia di intervento.Per le parti comuni condominiali è proposto un limite di 40.000 euro moltiplicato per il numero delle unità immobiliari. Anche in questo caso si tratta di una misura ancora soggetta all’esame parlamentare.Tra gli interventi tipici che potrebbero rientrare nell’agevolazione figurano: Isolamento termico di pareti, coperture e solai.
- Sostituzione di serramenti e infissi e installazione di schermature solari.
- Pompe di calore, sistemi ibridi o geotermici e scaldacqua a pompa di calore.
La presenza di un intervento in questo elenco non ne garantisce automaticamente l’ammissibilità: contano i requisiti tecnici, fiscali e documentali previsti. Le caldaie uniche alimentate da combustibili fossili sono escluse nei casi previsti.
| Per i lavori combinati — un tetto complessivo potrebbe incidere soprattutto quando più interventi di riqualificazione energetica vengono realizzati sulla stessa unità immobiliare. Le verifiche vanno fatte sul testo definitivo e sul progetto specifico. |
Esempio pratico: una riqualificazione energetica completa
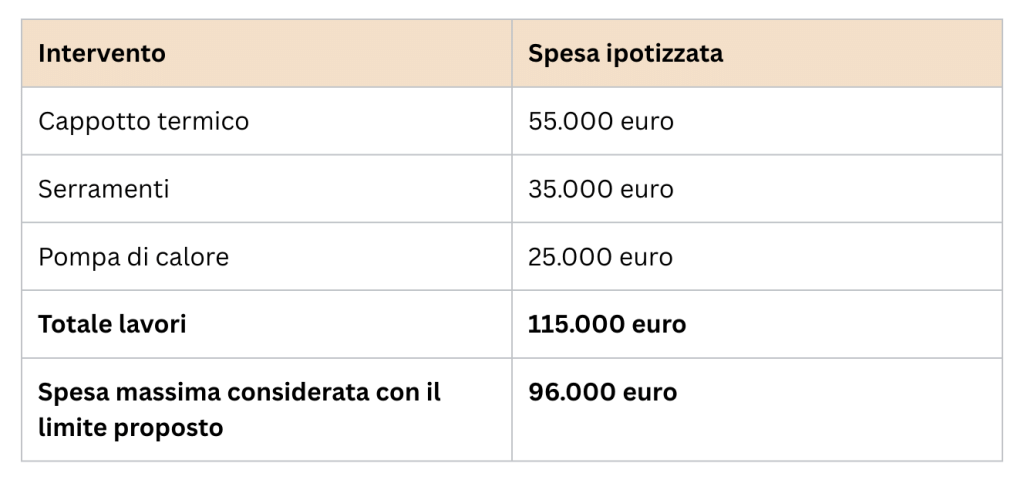
Immaginiamo tre lavori sulla stessa unità immobiliare. Le spese previste superano il limite complessivo proposto per l’Ecobonus:
Con l’aliquota ipotetica del 50%, su 115.000 euro la detrazione teorica sarebbe di 57.500 euro. Considerando invece il limite proposto, si potrebbero considerare 96.000 euro: resterebbero 19.000 euro di spesa eccedente il limite proposto e la detrazione teorica massima sarebbe di 48.000 euro, con una differenza potenziale di 9.500 euro di detrazione al 50%.
È una simulazione semplificata. Il recupero effettivo dipende anche dalla capienza fiscale, dai requisiti di ciascun intervento e dagli altri limiti applicabili. Il limite di 96.000 euro potrebbe non incidere su un singolo intervento da 20.000, 30.000 o 50.000 euro, mentre può incidere quando più lavori sono coordinati sulla stessa abitazione, ad esempio isolamento, copertura, serramenti e impianti.
Ecobonus, Bonus Ristrutturazioni e Direttiva Case Green
Bonus Ristrutturazioni ed Ecobonus possono riguardare interventi distinti, se sono rispettati i requisiti previsti. La stessa spesa, però, non può essere portata in detrazione due volte.
I limiti proposti per le due agevolazioni non vanno interpretati automaticamente come 192.000 euro sempre disponibili per qualunque ristrutturazione: occorre verificare quali costi rientrano in ciascun bonus e come si applicano le regole.Il possibile massimale Ecobonus va letto anche nel contesto della Direttiva UE 2024/1275 sulla prestazione energetica nell’edilizia, nota come Direttiva Case Green.
Per il patrimonio residenziale nazionale sono indicati obiettivi di riduzione del consumo medio di energia primaria di almeno il 16% entro il 2030 e del 20–22% entro il 2035, rispetto al 2020.Sono obiettivi riferiti al patrimonio edilizio nazionale, non un obbligo automatico di ristrutturazione imposto indistintamente a ogni proprietario.
Un limite fiscale più basso non è, di per sé, automaticamente contrario al diritto europeo. Resta però importante valutare come gli strumenti di sostegno proposti possano accompagnare interventi energetici efficaci e il raggiungimento degli obiettivi nazionali.
Per chi sta pianificando i lavori, la valutazione non dovrebbe fermarsi alla percentuale di detrazione: incidono anche il risultato energetico atteso, il costo complessivo, i requisiti tecnici e l’eventuale accesso a più misure senza duplicare le spese.
Bonus Mobili 2027: la proposta su detrazione e spesa

Per gli acquisti effettuati nel 2027, la proposta prevede una detrazione del 50% su una spesa massima di 5.000 euro, fino a un beneficio teorico di 2.500 euro, ripartito in dieci quote annuali.
Il bonus sarebbe collegato a interventi di recupero edilizio agevolabili: non si tratterebbe quindi di un incentivo autonomo per acquistare mobili senza lavori collegati. Per gli acquisti del 2027 il testo collega il beneficio a lavori iniziati dal 1° gennaio 2026; andrebbero inoltre considerate le spese già agevolate nell’anno precedente per lo stesso intervento.
Tra i mobili nuovi potenzialmente interessati, nel rispetto delle condizioni applicabili, possono rientrare cucine, letti e materassi, armadi, divani e poltrone, tavoli e sedie. Possono rilevare anche le spese ammesse di trasporto e montaggio. L’elenco e le condizioni definitive vanno verificati.
Il testo richiama espressamente i mobili. L’eventuale inclusione degli elettrodomestici dovrà essere verificata nel testo definitivo, insieme alle condizioni e ai requisiti documentali applicabili.
FAQ sul Bonus Casa 2027
Il 50% è già confermato? No. Alla data del 10 novembre 2026 la Legge di Bilancio 2027 non è definitiva. Il 50% è un’aliquota proposta e può ancora essere modificata durante l’iter parlamentare.
Quali aliquote sono proposte? Per il Bonus Ristrutturazioni e per l’Ecobonus è proposto il 50% per l’abitazione principale, alle condizioni previste, e il 36% negli altri casi agevolabili.
Qual è la novità dell’Ecobonus? La proposta introduce un limite complessivo di spesa di 96.000 euro per unità immobiliare, autonomo rispetto al Bonus Ristrutturazioni, in sostituzione dei massimali differenziati per tipologia di intervento. Per le parti comuni condominiali è indicato un limite di 40.000 euro moltiplicato per il numero delle unità immobiliari.
Si possono usare insieme Bonus Ristrutturazioni ed Ecobonus? Possono riguardare interventi distinti se ne ricorrono i requisiti, ma la medesima spesa non può essere detratta due volte. I rispettivi limiti non significano automaticamente che siano sempre disponibili 192.000 euro per ogni ristrutturazione.
Il Bonus Mobili sarà disponibile? Il testo propone per il 2027 una detrazione del 50% su una spesa massima di 5.000 euro, collegata a interventi di recupero edilizio agevolabili. L’effettiva disponibilità dipenderà dall’approvazione definitiva e dalle condizioni confermate.
Cosa succede con redditi superiori a 75.000 euro? Superare questa soglia non esclude automaticamente l’utilizzo dei bonus. Occorre verificare i limiti generali alle spese detraibili, la composizione familiare e la capienza fiscale, oltre agli altri requisiti previsti.
Prima di avviare i lavori: i controlli da fare
- La proposta per il 2027 delinea aliquote e limiti che possono incidere in modo diverso su una manutenzione circoscritta e su una riqualificazione energetica completa. Prima di sostenere le spese, è prudente
- Controllare il testo definitivo della Legge di Bilancio e le eventuali disposizioni attuative.
- Verificare il proprio caso: tipologia di immobile, titolo di possesso, abitazione principale e requisiti dell’intervento.
- Valutare spese e documenti con un professionista, considerando limiti, cumulabilità e capienza fiscale.
Non conta soltanto la percentuale della detrazione, ma anche quali lavori sono agevolabili, su quale importo, a quali condizioni e quanto è effettivamente recuperabile. Le intenzioni del legislatore non equivalgono ancora alle disposizioni definitive della legge.
Il contenuto ha finalità informative e non sostituisce una verifica fiscale o tecnica personalizzata. Prima di sostenere le spese è necessario controllare il testo definitivo e confrontarsi con un professionista qualificato.